Logiciel de dématérialisation comptable : comparatif et choix
Publié par : Élise Garcin-Lafargue — Rédactrice spécialisée en business
Un logiciel de dématérialisation comptable centralise les factures et justificatifs, extrait leurs données et facilite leur transmission au service comptable ou au cabinet. Pour choisir, comparez d’abord le volume de pièces, les exports compatibles avec votre comptabilité et le coût complet. Si vous êtes concerné par la réforme de la facturation électronique, identifiez aussi la plateforme agréée qui transmettra vos factures.
Que fait un logiciel de dématérialisation comptable ?
Il transforme un flux de documents dispersés en pièces accessibles dans un même espace. Les factures fournisseurs, factures clients, notes de frais et justificatifs peuvent y arriver par photo, e-mail, dépôt de fichier ou connexion à un autre outil. Selon la solution, les devis et les relevés peuvent aussi être centralisés.
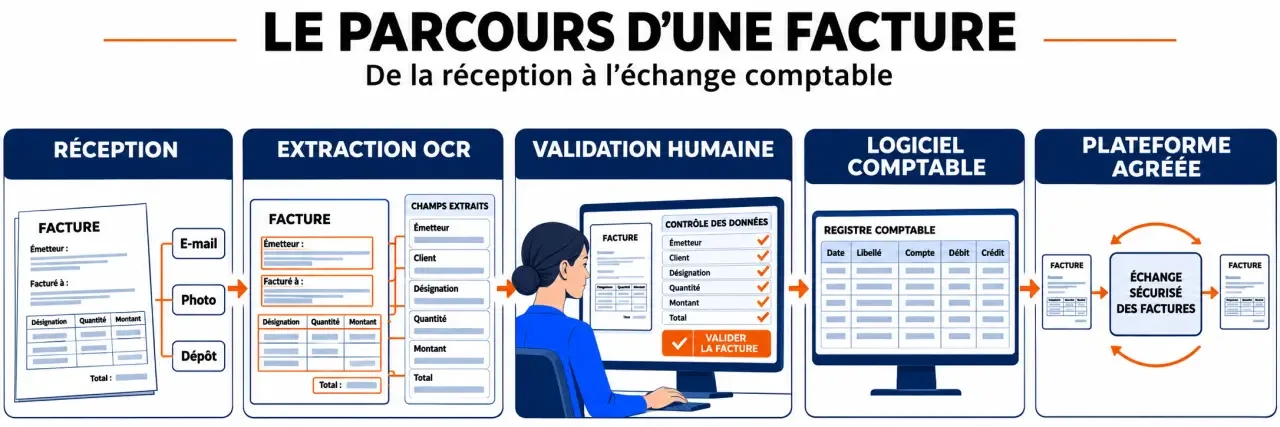
Le logiciel lit ensuite les informations utiles, propose un classement et prépare leur transfert vers la comptabilité. Il peut signaler des doublons ou des pièces manquantes, suivre les validations et rapprocher une facture d’un mouvement bancaire.
GED, comptabilité, facturation : quelle différence ?
- Une GED organise les documents et facilite leur recherche. Elle ne produit pas nécessairement des écritures comptables.
- Un logiciel comptable sert à tenir les comptes et à produire les états comptables. Il peut intégrer la collecte des pièces ou recevoir les données d’un outil spécialisé.
- Un logiciel de facturation crée et suit les factures clients. Sa connexion à une plateforme agréée dépend de l’offre choisie.
- Une plateforme agréée assure les échanges et transmissions prévus par le dispositif de facturation électronique. Elle peut être intégrée au logiciel utilisé ou intervenir en complément.
Ces catégories peuvent se recouper : un seul produit peut couvrir plusieurs usages.
Comparatif de solutions selon votre organisation
Un prix d’appel ne comprend pas forcément tous les utilisateurs, connecteurs ou services nécessaires.
| Solution | Profil et intérêt principal | Prix ou essai annoncé | Point à examiner |
|---|---|---|---|
| Pennylane | Micro-entreprises et autres structures souhaitant associer facturation et plateforme agréée. | Gratuit pour les micro-entreprises, avec un utilisateur et 1 200 factures par an ; Starter dès 7 € HT par mois pour les autres structures. Essai de 15 jours annoncé. | Comparer les limites de l’offre et les fonctions utiles à votre cabinet. |
| Dext | Entreprises et cabinets cherchant à collecter des pièces, extraire leurs données et traiter les notes de frais. | Essai gratuit de 14 jours annoncé. | Tester les exports et la connexion au logiciel comptable existant. |
| Henrri | Indépendants et TPE recherchant d’abord un outil de facturation. | Offre gratuite annoncée. | Vérifier si l’outil est lui-même une plateforme agréée ou s’il s’appuie sur une plateforme partenaire, et à quel coût. |
| Yooz | PME et ETI souhaitant étudier une solution adaptée à des processus plus structurés. | Sur devis ; démonstration annoncée. | Évaluer les circuits de validation, le déploiement et les intégrations dans le devis. |
Ces solutions ne couvrent pas toutes le même périmètre. Un outil gratuit de facturation peut convenir à un indépendant, mais ne pas remplacer un dispositif de collecte et de validation des achats.
Les fonctionnalités à comparer avant de signer
Collecte et extraction : réduire la saisie sans supprimer le contrôle
Choisissez des modes de dépôt adaptés aux habitudes de l’équipe : photo pour les reçus, transfert par e-mail pour les factures fournisseurs, dépôt groupé ou connexion pour les volumes importants. Une boîte de réception centralisée limite les pièces éparpillées entre collaborateurs.
La reconnaissance optique de caractères, ou OCR, lit les informations présentes sur une image ou un document : fournisseur, date, montant et numéro de facture, par exemple. Elle peut préremplir les champs, mais une photo floue, une facture incomplète ou une présentation inhabituelle peuvent entraîner des erreurs. Prévoyez une validation humaine, en particulier pour les montants et l’affectation comptable.
Validation, rapprochement et recherche
Un circuit d’approbation attribue chaque facture à la bonne personne avant son paiement ou sa comptabilisation. Si plusieurs services interviennent, recherchez un suivi des statuts, des relances et un historique des actions.
Le rapprochement bancaire aide à associer un paiement à une facture. La détection des doublons et des justificatifs manquants facilite le contrôle, mais elle ne remplace pas la revue des anomalies. Pour retrouver une pièce, la recherche par fournisseur, date ou montant est plus utile qu’un simple classement dans des dossiers.
Exports et connexion avec l’expert-comptable
Une connexion directe peut éviter des imports manuels, mais elle doit transmettre les bonnes données et les pièces associées. Sinon, un export dans un format accepté par le logiciel de destination peut suffire. Dext mentionne par exemple les formats CSV, Quadra ASCII et Cegid TRA ; leur présence ne garantit pas à elle seule que votre paramétrage sera adapté.
Test concret : prenez une facture fournisseur et un reçu de frais, importez-les, corrigez une donnée, puis transmettez-les jusqu’au dossier comptable. Le test réussit si le cabinet retrouve les montants, les informations attendues et les images des pièces sans ressaisie excessive.
Facturation électronique : ce qui change pour votre entreprise
La réforme distingue la transmission des factures électroniques entre entreprises concernées, appelée e-invoicing, et la transmission de certaines données de transaction ou de paiement à l’administration, appelée e-reporting. Les obligations dépendent notamment de la nature des opérations ; elles ne se résument pas à convertir toutes les factures en PDF.
Le calendrier est le suivant :
- À partir du 1er septembre 2026 : réception des factures électroniques pour toutes les entreprises assujetties à la TVA concernées ; émission et e-reporting pour les grandes entreprises et les ETI.
- À partir du 1er septembre 2027 : émission et e-reporting pour les PME et les micro-entreprises concernées.
Un PDF simple envoyé par e-mail peut rester utile comme document lisible, mais il ne constitue pas à lui seul une facture électronique conforme au dispositif. Celui-ci repose sur des données structurées et sur leur échange par l’intermédiaire de plateformes agréées. De même, numériser une facture papier ne suffit pas à en faire une facture électronique.
Faut-il choisir une plateforme agréée ?
Pour les flux concernés par la réforme, l’entreprise doit passer par une plateforme agréée, directement ou par l’intermédiaire d’un logiciel compatible connecté à une telle plateforme. Un logiciel de dématérialisation n’est donc pas forcément lui-même une plateforme agréée.
Avant de souscrire, identifiez le nom de la plateforme qui assurera la réception, l’émission et les transmissions requises. L’agrément relève de l’administration fiscale, qui publie la liste des plateformes concernées : un éditeur qui se dit « compatible » n’est pas pour autant agréé. Demandez aussi si la connexion est comprise dans le forfait et comment les statuts de facture reviennent dans votre outil.
Quel logiciel choisir selon votre profil ?
Indépendant ou micro-entreprise
Privilégiez la simplicité : création des factures, réception des achats, dépôt mobile des justificatifs et partage avec le comptable. Si votre volume reste faible, une offre gratuite peut suffire. Comptez toutefois les factures reçues et émises dans les limites annoncées, et regardez le prix du forfait supérieur avant de vous engager.
TPE ou PME
Ajoutez à la liste les droits par utilisateur, les validations et le suivi des pièces manquantes. Si plusieurs personnes achètent pour l’entreprise, un circuit qui dirige les factures vers le bon responsable évite de multiplier les échanges par e-mail. La compatibilité avec la comptabilité et la banque devient déterminante.
ETI ou organisation multi-entités
Examinez la gestion des entités, les règles d’approbation et les connexions aux applications déjà en place. Faites chiffrer le paramétrage, la reprise des données et l’assistance. Une démonstration sur vos propres cas, y compris une facture rejetée ou corrigée, est plus révélatrice qu’une présentation standard.
Cabinet comptable
Comparez la gestion de plusieurs dossiers, les droits d’accès des collaborateurs et des clients, ainsi que la récupération des pièces et des données. Un outil efficace pour le cabinet doit aussi rester simple pour le client qui dépose ses justificatifs. Testez le parcours des deux côtés avant de le généraliser.
Prix, sécurité et archivage : le coût complet
Pour comparer deux devis, calculez le coût sur une même période avec le même nombre d’utilisateurs et le même volume de documents. Ajoutez les frais de mise en service, de formation, de migration, de stockage, de connecteurs et de support. Repérez aussi les seuils de factures ou de dossiers qui font changer de forfait.
Côté sécurité, les points à examiner sont les droits d’accès, le chiffrement, les sauvegardes, l’hébergement et la traçabilité des actions. Définissez qui peut voir, modifier ou exporter les pièces.
Dext annonce par exemple un archivage en ligne de dix ans, mais la durée affichée ne suffit pas à qualifier l’archivage : examinez aussi l’intégrité des documents, leur lisibilité et les conditions de restitution.
Bénéfices et limites de la dématérialisation
Les bénéfices les plus courants :
- moins de ressaisie et de papier à classer ;
- pièces retrouvées en quelques secondes par fournisseur, date ou montant ;
- circulation plus rapide des factures entre l’entreprise, ses valideurs et le cabinet ;
- historique des validations et des modifications.
Les limites à garder en tête :
- la qualité de la lecture automatique dépend de celle des documents déposés ;
- le coût s’additionne : abonnement, connecteurs, formation, support ;
- les équipes doivent changer leurs habitudes de dépôt et de validation ;
- l’entreprise dépend de l’éditeur, d’où l’importance des conditions de sortie ;
- l’outil ne remplace pas le contrôle comptable.
Comment mettre en place la solution sans perdre vos archives ?
- Cartographiez les flux : listez les pièces reçues, leur volume, leurs canaux d’arrivée et les personnes qui les traitent.
- Fixez le périmètre : séparez les factures concernées par la réforme des autres justificatifs et identifiez la plateforme qui prendra en charge les échanges.
- Testez un échantillon : incluez des factures lisibles, des reçus photographiés, un doublon et une pièce à corriger.
- Préparez la migration : décidez quelles archives importer, conservez leur classement utile et contrôlez quelques fichiers après transfert.
- Organisez la sortie : avant signature, obtenez les conditions d’export des données et des pièces, leur format et les éventuels frais de restitution.
Commencez avec un petit groupe d’utilisateurs et votre expert-comptable. Une fois les exports et les droits d’accès validés, étendez le dispositif aux autres collaborateurs.
Questions fréquentes
Un PDF envoyé par e-mail est-il une facture électronique conforme ?
Non. Le dispositif repose sur des données structurées échangées via des plateformes agréées. Le PDF reste un document lisible, utile en complément.
Une plateforme agréée est-elle obligatoire ?
Oui pour les flux concernés par la réforme, directement ou par un logiciel compatible connecté à une telle plateforme.
Quels documents peut-on dématérialiser ?
Les factures fournisseurs et clients, les notes de frais et les justificatifs ; selon l’offre, les devis et les relevés.
L’OCR remplace-t-il la saisie comptable ?
Il préremplit les champs, mais les montants et l’affectation comptable demandent une validation humaine.
- Logiciel de dématérialisation comptable : comparatif et choix - 12 novembre 2026
- Destruction de disque dur : quelle méthode pour protéger vos données ? - 11 novembre 2026
- Émulateur Android sur Mac : lequel choisir pour jouer ou tester ? - 10 novembre 2026
Articles qui pourraient vous intéresser :
 Écran 32 pouces pour graphiste : pourquoi la 4K est votre seule option de survie
 OneDrive : quel tarif choisir entre stockage gratuit, 1 To et options illimitées ?
 ERP comptable : quand 500 écritures par mois et 2 entités imposent le basculement
 CRM Industrie : usinage, outillage et maintenance près de Chalon-sur-Saône