Logiciel de comptabilité des immobilisations : comment choisir ?
Publié par : Élise Garcin-Lafargue — Rédactrice spécialisée en business
Un logiciel de comptabilité des immobilisations enregistre vos actifs, calcule leurs amortissements et prépare les écritures à transmettre en comptabilité. Pour bien le choisir, privilégiez un outil compatible avec votre logiciel comptable, capable de reprendre vos plans existants et de gérer les sorties d’actifs.
Une solution intégrée à la comptabilité suffit souvent pour un petit parc. Une PME avec plusieurs établissements, des composants ou des besoins fiscaux plus complexes aura davantage intérêt à choisir un module dédié. Le bon test : suivre un actif depuis son achat jusqu’à sa cession, sans ressaisie inutile.
À quoi sert un logiciel de gestion des immobilisations ?
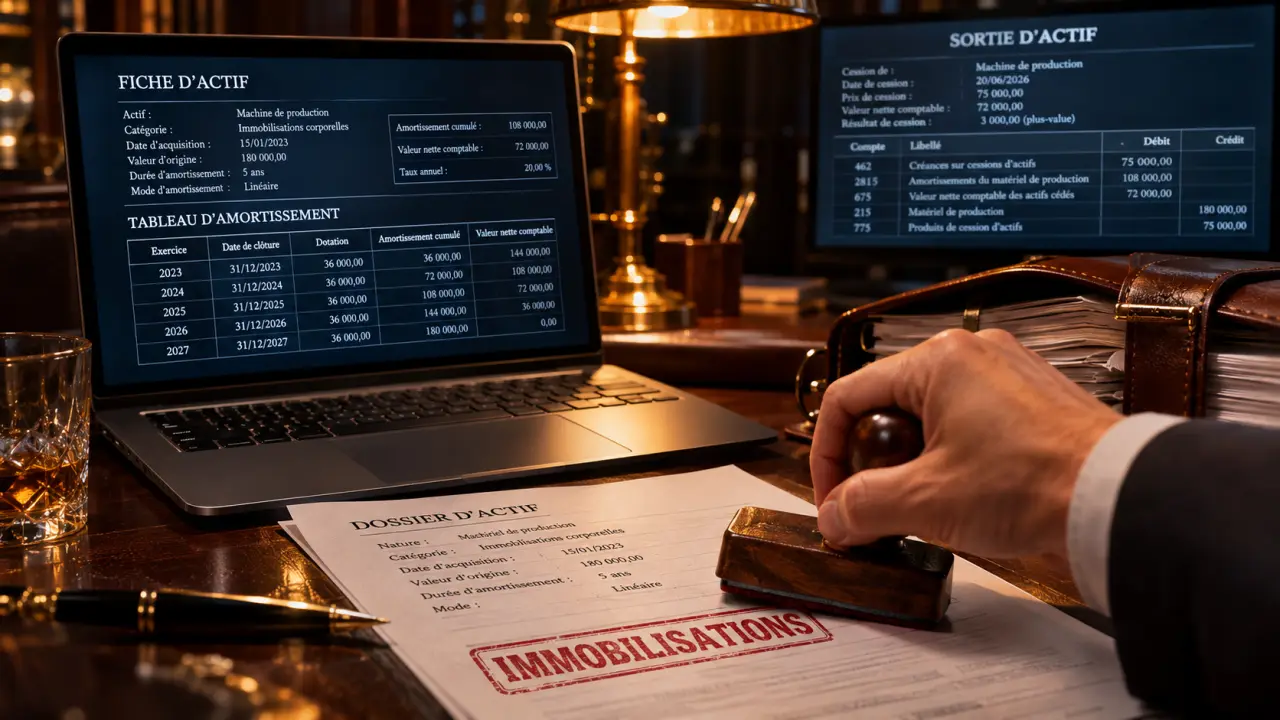
Une immobilisation est un bien destiné à servir durablement à l’activité : matériel informatique, véhicule, machine ou logiciel, par exemple. Le logiciel conserve une fiche pour chaque actif, avec sa date d’acquisition, sa valeur, sa durée d’utilisation et son plan d’amortissement.
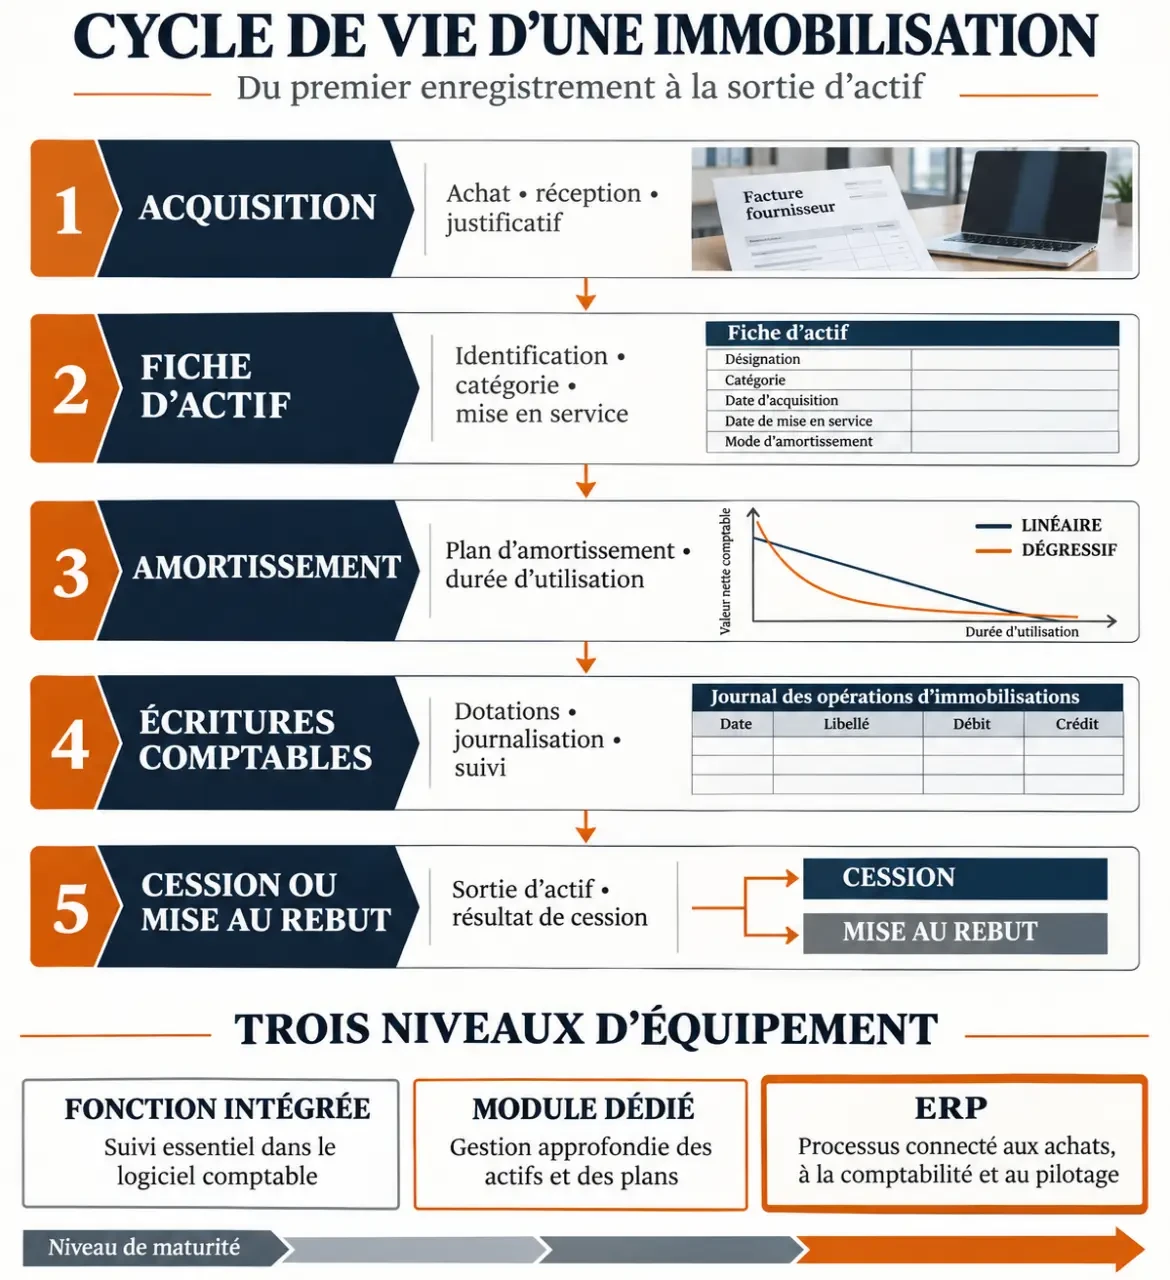
Il accompagne ensuite les principales étapes de sa vie comptable :
- L’enregistrement de l’achat et des informations utiles à l’identification du bien.
- Le calcul des dotations et de la valeur nette comptable, c’est-à-dire la valeur brute diminuée notamment des amortissements et dépréciations enregistrés.
- La préparation des écritures périodiques pour la comptabilité générale.
- Le traitement de la cession, de la mise au rebut ou d’une autre sortie, avec le calcul du résultat de cession lorsqu’il y a lieu.
L’outil ne décide pas seul de la durée d’utilisation ni de la nature comptable d’une dépense. Il applique les paramètres saisis : une fiche erronée produit donc un plan erroné, même si les calculs sont automatiques.
Comparatif : quel type de solution pour votre activité ?
Avant de comparer des marques, déterminez le niveau de gestion dont vous avez besoin.
| Solution | Profil adapté | Atout principal | Limite à examiner |
|---|---|---|---|
| Fonction intégrée à un logiciel comptable | Indépendant, profession libérale ou TPE avec peu d’actifs | Moins de transferts entre applications | Traitement parfois limité des cas complexes ou des exports |
| Module dédié aux immobilisations | PME avec un parc plus fourni | Suivi détaillé des plans, mouvements et sorties | Paramétrage et liaison comptable à organiser |
| Module d’un ERP | Entreprise multisite ou avec plusieurs sociétés | Circulation des données avec les autres fonctions de gestion | Déploiement et coût global potentiellement plus importants |
| Tableur et suivi comptable manuel | Très petit nombre de biens et mouvements rares | Souplesse et prise en main immédiate | Formules, contrôles et écritures à maintenir manuellement |
Pour une association ou une activité de location meublée, le critère décisif reste le même : la solution doit traiter les actifs et produire les états nécessaires au régime comptable et fiscal réellement appliqué.
Quelles fonctions sont indispensables ?
Des fiches fiables et un suivi complet
Chaque fiche doit réunir au minimum la désignation du bien, sa valeur d’entrée, ses dates utiles, sa durée d’utilisation et la méthode retenue. La localisation et le responsable du bien deviennent précieux lorsque le parc est réparti sur plusieurs sites.
Privilégiez un outil qui conserve l’historique des modifications et permet de retrouver les actifs sortis. La gestion par composants est utile lorsqu’un bien comprend des éléments importants dont les durées d’utilisation diffèrent : ils peuvent nécessiter des plans distincts.
Des écritures et des états exploitables
Le logiciel doit produire un tableau des immobilisations, les plans d’amortissement et les écritures de dotation. Pour une cession, il doit permettre de sortir l’actif et ses amortissements cumulés, puis de calculer le résultat associé.
Examinez le détail des échanges avec votre comptabilité : transfert direct ou fichier, format accepté, comptes utilisés et possibilité de contrôler les écritures avant validation. Un export PDF facilite la lecture ; un fichier exploitable par l’outil comptable évite la ressaisie. Les formats Excel ou TXT peuvent être utiles si leur structure correspond à celle attendue à l’import.
Pour la préparation fiscale, certaines solutions alimentent les tableaux 2054 et 2055 ou un outil de liasse. Assurez-vous que le passage entre les deux applications couvre bien les données dont vous avez besoin : un export de tableau ne remplit pas nécessairement toute la déclaration.
La sécurité et la continuité du service
Recherchez des droits d’accès adaptés aux utilisateurs, des sauvegardes et une procédure de restauration. La récupération des données compte aussi : un export lisible des fiches, plans et mouvements facilitera un changement d’outil ou la transmission à votre expert-comptable.
Comment fonctionnent les amortissements ?
L’amortissement répartit la valeur amortissable d’un actif sur sa durée d’utilisation. Le logiciel construit le calendrier à partir de la base, de la date de début, de la durée et de la méthode enregistrées. Certaines immobilisations ne sont pas amortissables : l’outil doit aussi permettre leur suivi sans créer de dotation automatique.
Linéaire : une répartition régulière
La méthode linéaire répartit la base amortissable de manière constante sur la durée retenue, avec un calcul au prorata pour une période incomplète. La date de début comptable correspond à la mise en service du bien.
Exemple : une machine d’une base amortissable de 10 000 €, utilisée pendant cinq ans et mise en service au début de l’exercice, produit une dotation linéaire de 2 000 € par an. Après deux années complètes, sa valeur nette comptable est de 6 000 €, en l’absence de dépréciation ou d’autre ajustement.
Dégressif et dérogatoire : ne pas les confondre
Le dégressif applique un taux à une base qui diminue au fil du temps. Il conduit généralement à des dotations plus élevées au début. Son utilisation fiscale dépend notamment de la nature du bien et des conditions applicables : ce n’est pas une option libre pour chaque achat.
L’amortissement dérogatoire ne décrit pas simplement un second rythme d’usure du bien. Il permet de comptabiliser, lorsque les règles fiscales le prévoient, l’écart entre l’amortissement fiscal et l’amortissement comptable. Si votre entreprise utilise ce mécanisme, demandez à voir les deux plans et les écritures correspondantes dans la démonstration.
Conformité : ce que le logiciel doit prendre en charge
En comptabilité française, le paramétrage doit permettre d’appliquer le plan comptable général : distinction entre charges et immobilisations, durée d’utilisation, amortissements et suivi des sorties. Les règles fiscales peuvent conduire à des traitements différents du plan comptable.
Pour les entreprises qui établissent aussi des comptes en normes internationales, notamment sous IAS 16, un besoin supplémentaire peut apparaître : conserver des valeurs et des plans distincts selon le référentiel. Un simple champ de saisie ne remplace pas nécessairement une gestion complète de plusieurs référentiels.
La mise à jour du logiciel est importante, mais elle ne garantit pas à elle seule la conformité. Le contrôle porte aussi sur les données d’entrée, les comptes utilisés, les dates et la cohérence des écritures transférées.
Quand remplacer Excel par un logiciel dédié ?
Un tableur peut convenir à quelques actifs simples si les formules et les écritures sont contrôlées. Il devient moins confortable lorsque plusieurs personnes interviennent, que les cessions se multiplient ou que chaque clôture impose de ressaisir les mêmes données.
Le passage à un outil spécialisé apporte surtout un cadre commun : fiches centralisées, calculs reproductibles et historique des mouvements. Le gain dépend toutefois de la qualité de la reprise et des connexions réellement disponibles. Une automatisation mal paramétrée peut déplacer l’erreur plutôt que la supprimer.
La démonstration en cinq tests concrets
Pour comparer deux solutions sur les mêmes bases, préparez un petit jeu de données avec un actif neuf, un actif déjà amorti et un bien à céder. Puis réalisez ces tests :
- Créer un actif : saisissez ses dates, sa valeur et sa durée, puis contrôlez la première dotation et le prorata.
- Reprendre un plan : importez un bien existant avec ses amortissements cumulés et comparez le solde obtenu à votre tableau actuel.
- Simuler une cession : examinez la sortie du bien, la dernière dotation et le résultat de cession.
- Transférer les écritures : ouvrez le fichier produit ou testez la connexion avec votre comptabilité, sans vous limiter à une présentation à l’écran.
- Restituer les données : exportez les fiches et les plans, puis demandez comment restaurer une sauvegarde.
Comparez enfin le coût complet : abonnement ou licence, nombre de dossiers et d’utilisateurs, installation, reprise des données, assistance et mises à jour.
Comment réussir la reprise des immobilisations ?
Commencez par rapprocher votre tableau actuel des soldes comptables : valeurs brutes, amortissements cumulés et valeur nette. Repérez les biens déjà cédés ou mis au rebut, puis rassemblez les dates de mise en service et les plans encore actifs.
Après import, comparez les totaux et contrôlez quelques fiches représentatives, y compris une acquisition ancienne et une sortie récente. Produisez ensuite les premières écritures dans un environnement de test. Une fois le rapprochement validé, conservez une copie des données de départ et documentez la date à laquelle le nouveau logiciel devient la référence.
- Logiciel de comptabilité des immobilisations : comment choisir ? - 22 novembre 2026
- Mac vs PC : lequel choisir selon vos usages et votre budget ? - 21 novembre 2026
- Conseils marketing digital : bâtir un plan d’action efficace - 20 novembre 2026
Articles qui pourraient vous intéresser :
 Nom disponible entreprise : vérifier, comparer et éviter les pièges juridiques
 Logo IA, kit de marque, droits commerciaux : que faut-il vraiment vérifier ?
 Fichier figé ou plateforme actualisée : que choisir pour un achat de base de données B2B ?
 Un CRM IA efficace relie les signaux marketing aux bonnes actions