Intégration ERP FlexiBiz et comptabilité : contrôler chaque lot avant l’export
L’intégration ERP FlexiBiz avec la comptabilité fait circuler les données de vente, de paiement et de gestion vers le logiciel comptable, sans multiplier les ressaisies. Son intérêt ne se limite pas à générer un fichier d’export. Elle organise un flux contrôlé, de la transaction d’origine jusqu’à l’écriture en partie double, tout en conservant les repères nécessaires au rapprochement et à l’audit.
Ce que relie réellement une intégration ERP et comptabilité
Un ERP centralise les opérations qui ont une conséquence financière : factures, règlements, avoirs, achats, encaissements et mouvements internes. Le logiciel de comptabilité transforme ensuite ces événements en écritures exploitables pour les journaux, la TVA, les balances et la clôture. L’intégration crée une passerelle entre ces deux environnements afin que les données validées dans l’ERP alimentent la comptabilité selon des règles définies.
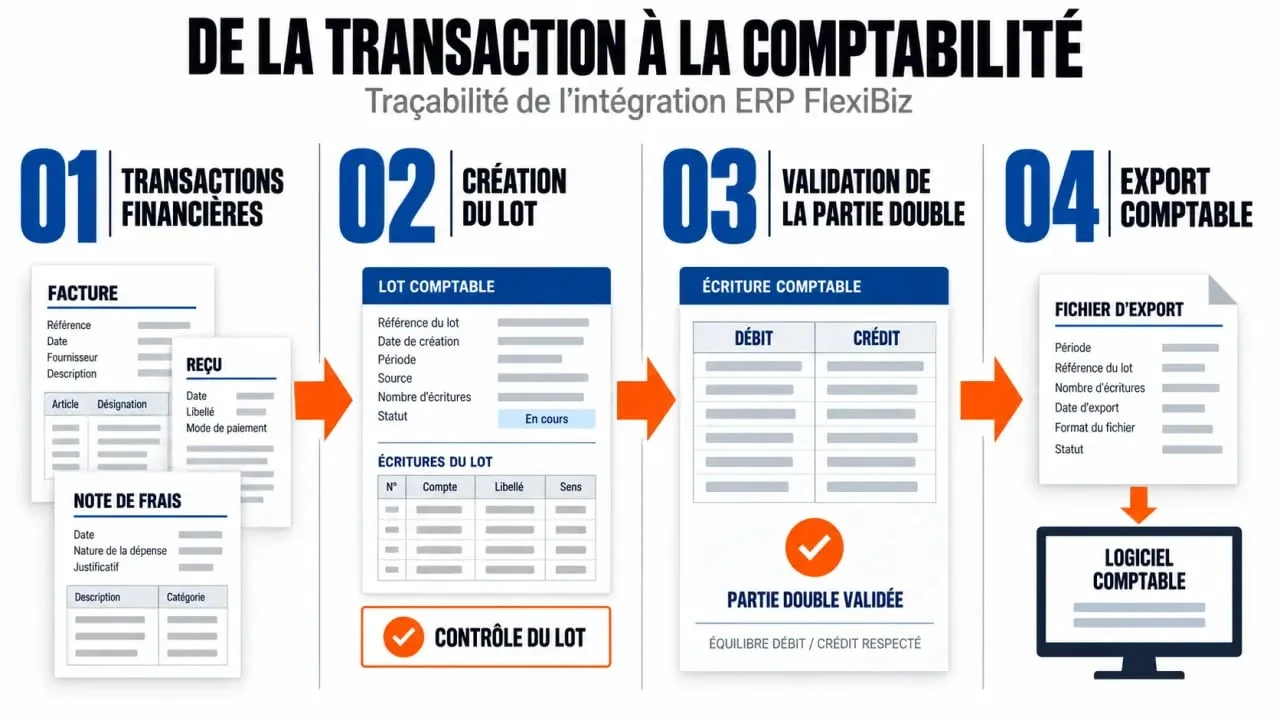
Dans une intégration ERP FlexiBiz avec comptabilité, l’enjeu ne consiste donc pas uniquement à transmettre des montants. Il faut aussi transporter ou reconstituer les informations de ventilation : date comptable, journal, compte général, compte tiers, taxe, libellé, moyen de paiement et, si nécessaire, axes analytiques. Une écriture techniquement correcte peut rester inutilisable si elle arrive dans le mauvais journal ou sans référence permettant de la rapprocher d’une pièce.
Le lot de comptabilisation comme unité de contrôle
Le lot de comptabilisation regroupe des transactions destinées à être contrôlées puis transférées ensemble. Il peut être nommé et documenté, associé à un instrument de paiement, à un nombre de transactions et à un montant total attendu. Cette organisation évite d’exporter une masse d’opérations sans périmètre précis. Le comptable sait quelles transactions composent le fichier, à quelle période elles se rattachent et qui doit les valider.
Le parcours fiable, de la transaction à l’écriture exportée
Un flux solide repose sur une succession d’étapes simples et strictes. L’automatisation accélère le traitement, mais elle ne remplace pas les contrôles à effectuer avant le transfert vers le logiciel de comptabilité.
- Préparer le paramétrage : associer les types d’opérations aux comptes, aux journaux, aux taux de taxe et aux règles analytiques attendus.
- Créer ou sélectionner un lot : renseigner son périmètre et son libellé, puis, lorsque le processus le prévoit, le montant total et le nombre de transactions attendus.
- Affecter les transactions : rattacher les opérations existantes au bon lot après avoir vérifié leur statut et leur période.
- Réconcilier et valider : comparer les totaux attribués avec les totaux annoncés, contrôler les exceptions et corriger les imputations.
- Fermer puis exporter : générer le fichier d’échange une fois le lot validé, avant son import ou son traitement dans le logiciel cible.
Pourquoi vérifier la partie double avant l’export
Un export de transactions financières en partie double doit conserver l’équilibre entre les débits et les crédits. Ce contrôle élémentaire révèle souvent une règle de paramétrage incomplète : compte de contrepartie absent, taxe mal ventilée, avoir traité comme une facture ou paiement affecté au mauvais type d’opération. Vérifier l’équilibre global ne suffit pas. Les comptes, les journaux et les libellés doivent aussi correspondre à la logique comptable de l’entreprise.
Le flux peut être suivi comme une chaîne de traçabilité : une transaction mène à un lot, le lot mène à un fichier, puis le fichier à une écriture importée. Si un maillon est imprécis, par exemple lorsqu’un identifiant de pièce disparaît lors de l’export, le problème peut n’apparaître qu’au rapprochement bancaire ou lors d’une demande d’explication. Conserver les références d’origine, les dates de validation et le nom du lot facilite les recherches lorsqu’une anomalie survient plusieurs semaines plus tard.
Statuts, écarts et réouverture : les règles contre les doublons
La gestion des statuts encadre le cycle de vie des lots. Un lot ouvert reste modifiable : il est possible d’y affecter ou d’en retirer des transactions, d’ajuster son contenu et de corriger les erreurs détectées. Un lot fermé indique qu’il a été contrôlé et qu’il est prêt à être exporté. Avant l’export, sa réouverture peut être nécessaire si une erreur est découverte ou si une opération doit encore être ajoutée.
Après l’export, le lot passe au statut exporté et ne peut plus être réouvert. Cette restriction protège la cohérence entre le fichier transmis et le contenu du lot. Modifier son périmètre après coup créerait un risque de doublon, d’omission ou d’écart avec la comptabilité. Toute correction doit alors suivre une procédure distincte, par exemple au moyen d’une écriture de régularisation ou d’un nouveau lot, selon les règles internes.
Traiter un montant ou un volume incohérent
Lorsque le montant total saisi ne correspond pas au montant total attribué, il ne faut pas forcer la fermeture. L’écart peut venir d’une transaction oubliée, d’un avoir, d’un paiement partiel, d’un mauvais instrument de paiement ou d’une opération affectée deux fois. La même vigilance s’applique au nombre de transactions. Un total financier correct associé à un volume inattendu doit être expliqué.
Le bon réflexe consiste à lister les transactions du lot, puis à les filtrer par type et par date. Il faut ensuite identifier l’origine de l’écart et documenter la correction effectuée. Cette vérification permet de distinguer une erreur d’affectation d’une différence liée au contenu réel des opérations, avant que le lot ne devienne impossible à modifier.
CSV ou IIF : choisir le format selon le logiciel cible
Le format d’échange doit dépendre des possibilités d’import du logiciel comptable et du niveau de détail attendu. Un fichier compatible ne garantit pas une intégration correcte. L’ordre des colonnes, les séparateurs, l’encodage et les valeurs autorisées doivent être vérifiés lors d’un premier test réalisé sur un échantillon représentatif.
| Format | Usage principal | Point de vigilance |
|---|---|---|
| CSV | Échange tabulaire courant, facile à contrôler dans un tableur avant l’import. | Les en-têtes, les séparateurs et les formats de date doivent correspondre au modèle du logiciel cible. |
| IIF | Import d’écritures dans les environnements qui prennent en charge ce format, notamment QuickBooks. | La structure des lignes et les comptes utilisés doivent respecter les attentes de l’importateur. |
Pour limiter les risques au démarrage, réalisez un export test avec des cas variés : facture avec taxe, règlement partiel, avoir et opération multi-compte. Contrôlez ensuite le journal importé, les comptes tiers, les montants et les références de pièce. Un test sur des données représentatives apporte une validation plus fiable qu’une simple vérification théorique du format.
Les prérequis avant de déployer l’intégration
Une intégration utile commence par un référentiel cohérent. Les équipes financières et opérationnelles doivent s’accorder sur le plan de comptes, les journaux, la codification des clients et des fournisseurs, les règles de TVA, les périodes de clôture et les dimensions analytiques. Sans ces conventions, l’ERP transmet rapidement les données, mais le comptable doit ensuite les retraiter.
- Définir qui crée les lots, qui les contrôle et qui autorise leur export.
- Documenter les correspondances entre les types de transactions et les comptes comptables.
- Prévoir une procédure pour les annulations, les paiements partiels et les corrections après export.
- Organiser la recherche par nom de lot, période ou statut pour retrouver rapidement une transaction.
- Conserver une piste d’audit reliant le fichier exporté, le lot et les pièces d’origine.
Enfin, l’intégration ne doit pas être évaluée uniquement sur l’automatisation. Le dispositif doit permettre au comptable de se concentrer sur les exceptions, le rapprochement et l’analyse, plutôt que sur la ressaisie. La fiabilité repose surtout sur la qualité du paramétrage, la validation rigoureuse des lots et la capacité à retrouver chaque opération.
- Intégration ERP FlexiBiz et comptabilité : contrôler chaque lot avant l’export - 13 septembre 2026
- Odoo CRM relie les pistes aux commandes dans une suite intégrée - 12 septembre 2026
- Un CRM Vinted centralise vos ventes, vos factures et vos marges - 11 septembre 2026
Articles qui pourraient vous intéresser :
 Logiciels d’infographie : 6 outils pour transformer vos données en visuels percutants
 Restructuration des entreprises : 5 étapes, cadre juridique et erreurs à éviter
 BusinessCore Max prix : abonnement, modules et TCO pour lire le vrai budget
 Paramétrer FinancePro Integrated : cadrer, sécuriser et déployer un ERP finance sans silos